2026 年 8 月中旬更新。 原油已從春季接近 120 美元/桶的峯值回落,但並未回到年初那種相對平穩的基線。布倫特在 7 月初短暫緩和後再度反彈,截至 8 月中旬市場報道多位於 80 多美元中高位——仍高於年初水平,並對霍爾木茲風險保持敏感。本文保留 3 月稿中 PTA/MEG 成本傳導說明,同時用可落地的報價核對清單替換“高位將長期貼近峯值”的過時表述。停戰破裂、航路與運費細節見姊妹稿:伊朗局勢與紡織航運風險。
春季急漲,夏季仍動盪
2026 年 1 月初至 3 月中旬,布倫特近月合約自 70 多美元升至約 120 美元/桶,約兩個月漲幅逾 50%。這段春季急漲仍有參考價值——說明能源與原料假設可以很快失效——但不是對當前價位的描述。
3 月之後的公開市場資訊說明,滌綸採購仍需要流程,而不是隻看一個油價數字:
- 3 月峯值: 春季急漲期間布倫特接近約 120 美元區域。
- 7 月初緩和: 美國能源資訊署(EIA)8 月《短期能源展望》指出,6 月美伊諒解備忘錄後,布倫特現貨曾於 7 月 2 日低至約 69 美元。
- 7 月下旬反彈: 霍爾木茲通行受限再度推高價格,同日報道稱布倫特現貨曾於 7 月 23 日高至約 105 美元(《油氣雜誌》對 EIA STEO 的轉述)。
- 8 月中旬水平: 約 2026 年 8 月 14 日,市場報道(如《經濟時報》)將布倫特大致置於 80 多美元中高位;EIA 將 2026 年三季度布倫特均價預期上調至約 85 美元/桶。
油價已從春季極端水平降溫,但波動仍大——且聚酯鏈成本不會與原油一一對應。
油價為何影響滌綸(但不是一比一)
原生滌綸依賴石化原料,核心是 PTA(精對苯二甲酸)與 MEG(乙二醇)。二者經對二甲苯、乙烯等鏈條,對石腦油、凝析油及能源成本敏感。
在原生聚酯纖維與長絲成本結構中,PTA 與 MEG 通常佔原料成本大頭,因此原料波動足以改變面料經濟性。傳導幅度與時滯仍取決於區域開工率、庫存、合約結構與下游需求。行業科普(如 Fibre2Fashion 的 PTA/MEG 指南)適合理解機制,不能當作實時行情。
援引 Wood Mackenzie 的評論(經 Engineering News,2026 年 8 月 7 日)指出,霍爾木茲擾動抬升了 PX、PTA、MEG 成本,亞洲聚酯鏈條尤為敏感。這支持更緊密地跟蹤原料,但不能據此斷言絕對短缺,或保證床品、磨毛布、坯布報價的固定路徑。
織造與後整理同樣高耗能。燃料與蒸汽成本上升時,即便紗線報價慢於原油標題,工廠毛利仍可能承壓。請把能源與原料看作相關但不同的時鐘。
確認報價前應鎖定的事項
用可寫入採購單的條款,替代空泛的“基準油價情景”:
- 報價有效期 — 明確面料價可維持多久(按天或周,而不是“另行通知”)。原料或能源劇烈變動時,應預期重新整理報價,而不是無限期鎖價。
- 生產與運輸分開 — 單獨確認織造/整理窗口。不要把不確定的航線、戰爭險或擁堵假設,併入工廠交期。航路風險見伊朗/航運更新,並落實到每次貨代方案。
- Incoterms 與附加費 — 明確 FOB、CIF、DDP 或 EXW。問清燃油、戰爭險、擁堵附加費是已含、另計,還是訂艙後仍可能調整。
- 規格先鎖死 — 幅寬、克重、組織結構、整理與月度用量應在比價前固定。規格模糊,價格也難穩。
- 在適用時調整材料組合 — GRS 認證再生滌綸坯布可在專案允許時分散對純原生聚酯的依賴。這是採購與可持續選擇,不是對每一路原生規格承諾降本。
五潤紡織如何看待這條鏈
五潤紡織是植根浙江(長興)的中國織造企業。安徽五河織造基地配備 650+臺噴水織機,年產能 7300萬+米,服務滌綸家紡專案。
制定採購節奏與報價有效期時,我們會關注原油、石腦油、PTA/MEG 與紗線信號。鏈條上的價差往往比布倫特標題更有資訊量:高油價下 PTA–PX 價差持續收窄,可能意味着壓力先在化工環節被吸收,面料端再滯後調整。我們不會聲稱某一庫存安排可以消除所有客戶專案的市場風險。
對已確認訂單,優先事項仍是交期連續與條款清晰——尤其是有效期與 Incoterms——而不是宏觀長文。
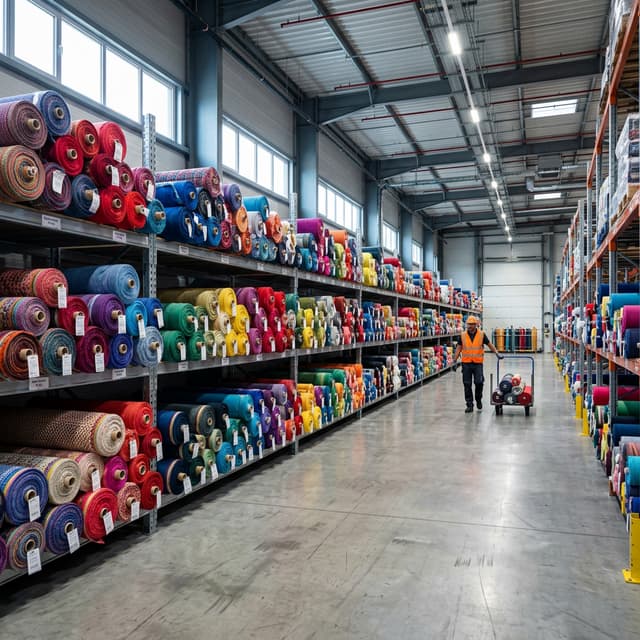
磨毛、坯布與床品仍會滯後感受原料與能源變化
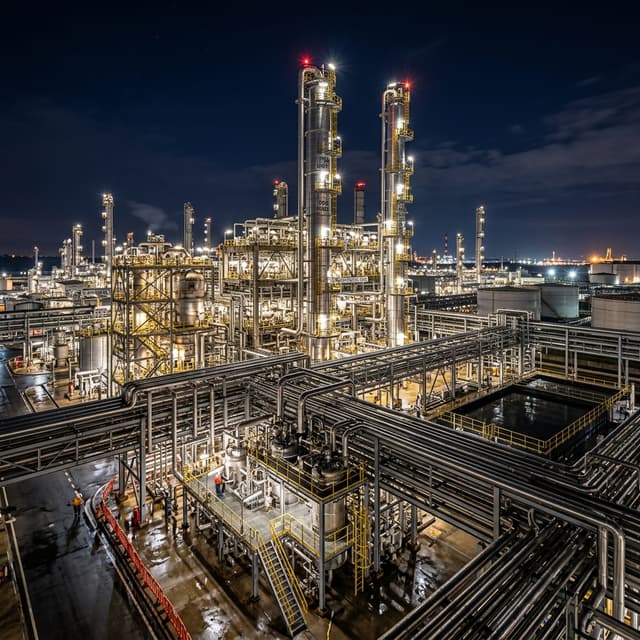
PTA 與 MEG 合成
下一步
若需就當前油價與滌綸原料環境對具體規格的影響做初步溝通,請使用 在線對話。正式報價、合同結構與訂單確認,請發郵件至 sales@weaverine.com,並附幅寬、克重、整理、數量、目的地及偏好的 Incoterms。